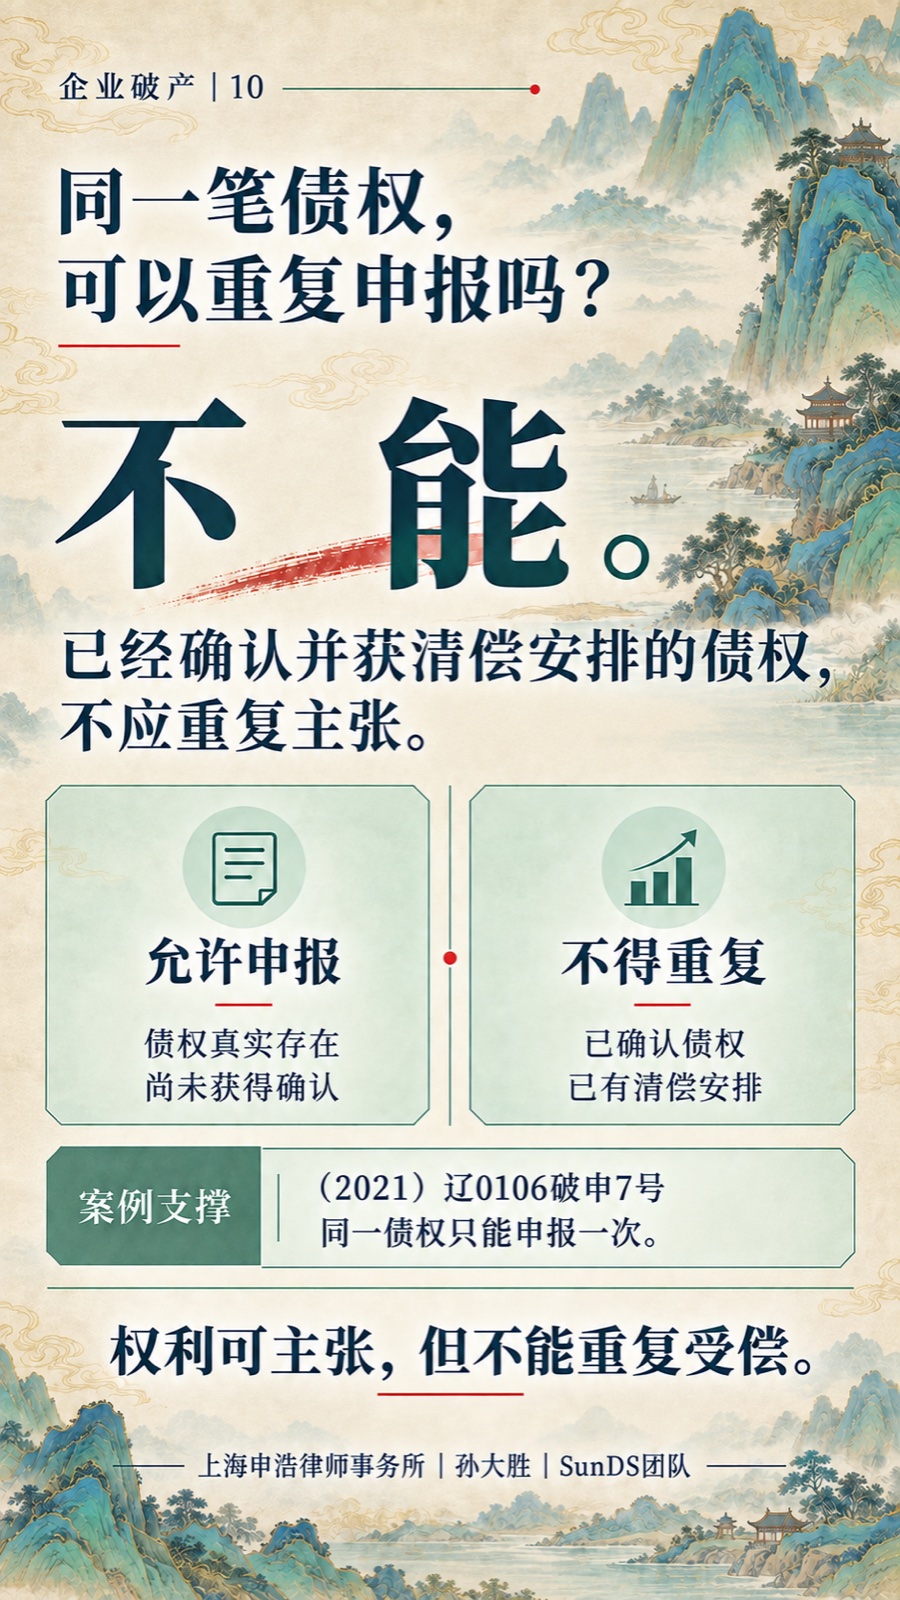
配套短文申报须核清既有清偿和抵销安排,同一债权不能重复受偿。 案例参考:(2021)辽0106破申7号本栏目整理公开案例研究与普法图文,不作为亲办案件或业绩展示。个案结论不代表统一裁判口径,历史案例须结合现行规则及具体事实理解。