配套短文
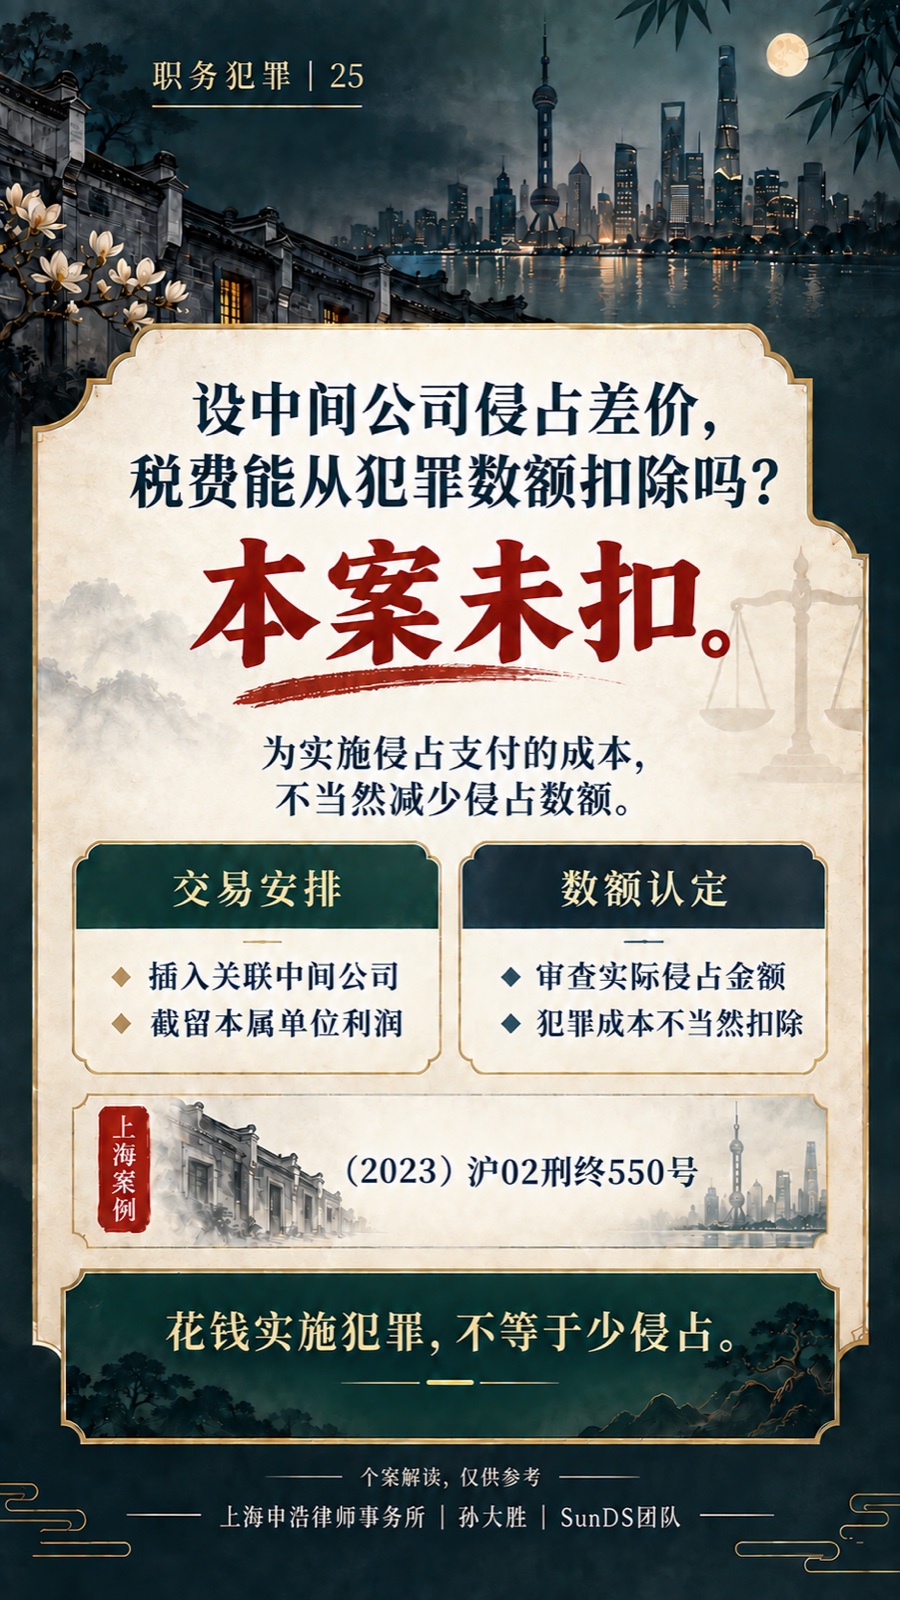
通过中间公司侵占差价,为犯罪支付的税费不当然从数额中扣除〔(2023)沪02刑终550号〕。
本栏目整理公开案例研究与普法图文,不作为亲办案件或业绩展示。个案结论不代表统一裁判口径,历史案例须结合现行规则及具体事实理解。 本专题含企业职务类犯罪,应与监察意义上的职务犯罪区分。
职务犯罪与企业刑事风险 / 第25期
通过中间公司侵占差价,为犯罪支付的税费不当然从数额中扣除〔(2023)沪02刑终550号〕。
本栏目整理公开案例研究与普法图文,不作为亲办案件或业绩展示。个案结论不代表统一裁判口径,历史案例须结合现行规则及具体事实理解。 本专题含企业职务类犯罪,应与监察意义上的职务犯罪区分。